אחת המתנות החשובות שאפשר להעניק לילדים היא נקודת פתיחה כלכלית טובה יותר. לא צריך להיות מומחים בבורסה או לעקוב בכל יום אחר מניות. הרעיון של השקעה פסיבית הוא דווקא לבחור מסלול פשוט, להתמיד בהפקדות ולאפשר לזמן לעשות את שלו. אם גם אתם חושבים להתחיל לחסוך לילדים, המשיכו לקרוא והכירו את האפשרויות המרכזיות.
מהי השקעה פסיבית ולמה היא מתאימה להורים?
ההבדל בין השקעה פסיבית לאקטיבית
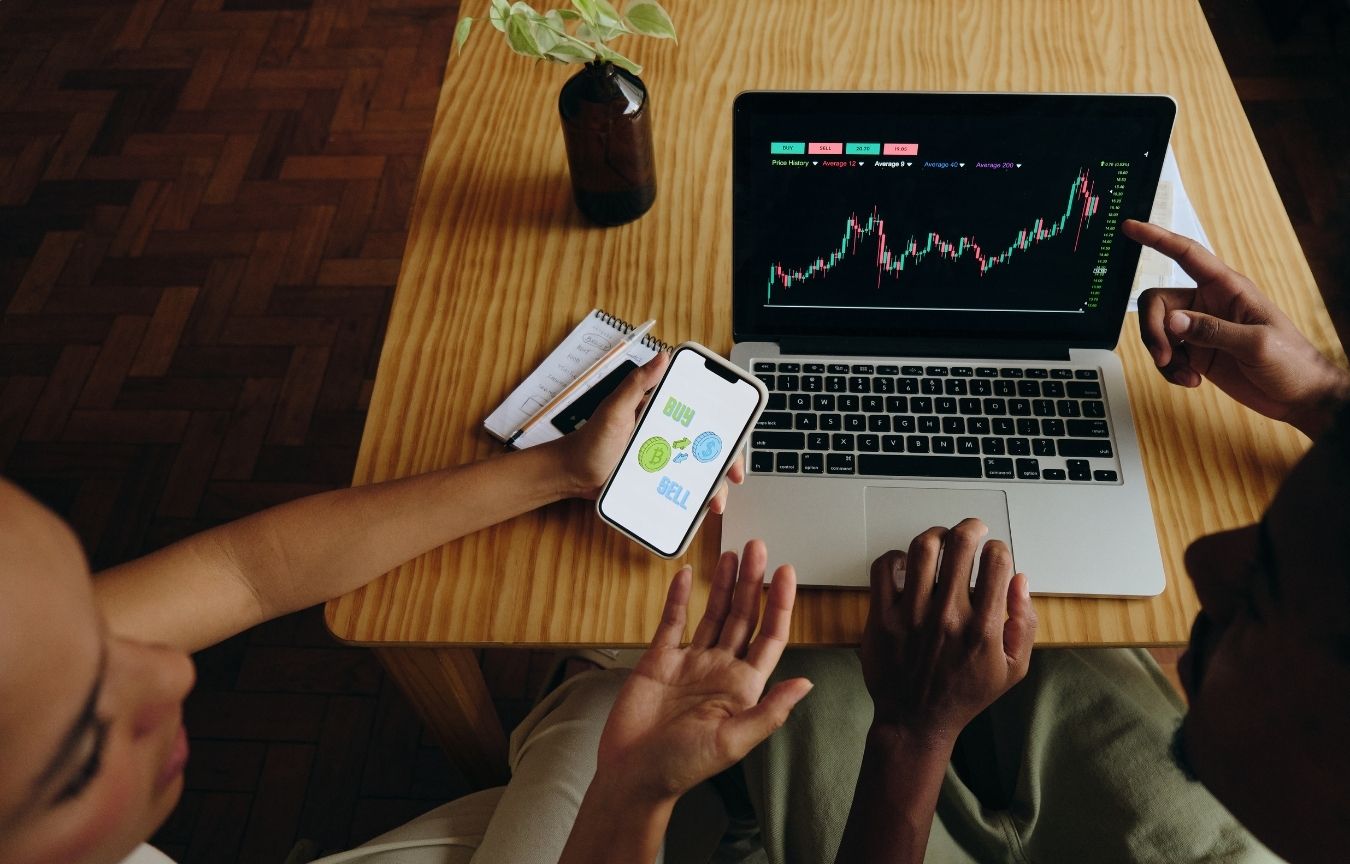
השקעה פסיבית נועדה לעקוב אחר ביצועיו של מדד מסוים, ולא לנסות לנצח אותו. במקום לבחור מניות בודדות, משקיעים בקרן המחקה מדד רחב, כמו S&P 500 או מדד עולמי הכולל חברות ממדינות ומענפים שונים.
השקעה אקטיבית מבוססת על בחירה יזומה של ניירות ערך ועל ניסיון להשיג תשואה גבוהה מהשוק. היא מצריכה בדרך כלל יותר מעקב, החלטות ועלויות. בפועל, לא כל מנהל השקעות מצליח להכות את המדד לאורך זמן, במיוחד לאחר חישוב דמי הניהול והעמלות.
למה פשטות ועלויות נמוכות חשובות?
בחיסכון שנמשך 18 שנה ויותר, גם פער קטן בדמי הניהול עשוי להשפיע במידה ניכרת על הסכום הסופי. ככל שחלק גדול יותר מהכסף נשאר מושקע, כך הוא יכול להמשיך לצבור תשואה.
בשוק קיימים גם מוצרים מורכבים יותר, ובהם קרנות גידור בנאמנות מסוימות, אך הם לא בהכרח מתאימים למטרת חיסכון פשוטה לילדים. לפני שבוחרים מוצר, חשוב להבין את מדיניות ההשקעה, רמת הסיכון, הנזילות וכל העלויות הכרוכות בו.
היתרונות של השקעה פסיבית לטווח ארוך
פיזור בין חברות, ענפים ומדינות
קרן העוקבת אחר מדד רחב עשויה להחזיק מאות ואף אלפי חברות. כך, הכסף אינו תלוי בהצלחתה של חברה אחת בלבד. עם זאת, פיזור אינו מבטל את הסיכון: בתקופות של ירידות בשווקים, גם מדדים רחבים עלולים לאבד מערכם.
כאשר החיסכון מיועד לעוד שנים רבות, יש בדרך כלל זמן להתמודד עם תקופות של תנודתיות. לקראת מועד השימוש בכסף אפשר לשקול להפחית בהדרגה את רמת הסיכון, בהתאם למטרה ולמצב המשפחתי.
כוחה של הריבית דריבית
נניח שמפקידים 300 שקל מדי חודש במשך 18 שנה ומשיגים תשואה שנתית ממוצעת של 7%. בתרחיש תאורטי כזה עשויים להצטבר כ־129 אלף שקל, לפני דמי ניהול ומס, בעוד שסך ההפקדות הוא 64,800 שקל.
זו המחשה בלבד, ולא הבטחת תשואה. בפועל, שוק ההון אינו עולה בקצב קבוע, וייתכנו שנים של ירידות. היתרון המרכזי הוא הזמן: ככל שמתחילים מוקדם יותר, הכסף מקבל יותר שנים לצמוח.
אפיקי השקעה פסיביים לחיסכון לילדים
חיסכון לכל ילד
זהו המקום הראשון שכדאי לבדוק. נכון להיום, הביטוח הלאומי מפקיד 58 שקל בחודש לכל ילד הזכאי לקצבת ילדים. ההורים יכולים להוסיף עוד 58 שקל מקצבת הילדים ולהגדיל את ההפקדה החודשית ל־116 שקל.
אפשר לבחור בין חיסכון בבנק לבין קופת גמל, ובהתאם לגוף המנהל לבחור מבין מסלולי ההשקעה הזמינים. אין מסלול שמתאים אוטומטית לכל משפחה, ולכן חשוב לבדוק את אופק החיסכון, רמת הסיכון והרכב המסלול.
קופת גמל להשקעה
קופת גמל להשקעה מאפשרת לבצע הפקדה חודשית או חד־פעמית ולבחור מסלול השקעה, לרבות מסלולים עוקבי מדדים. נכון להיום, תקרת ההפקדה השנתית היא כ־83,641 שקל לאדם, והיא מתעדכנת מדי שנה.
ניתן לפתוח קופה גם על שם ילד, אך חשוב להבין את המשמעות המשפטית והמעשית של הבעלות בכספים. הכסף נזיל, ומשיכה כרוכה בדרך כלל במס רווחי הון על הרווחים בהתאם לדין.
קרן השתלמות של ההורים
אי אפשר לפתוח קרן השתלמות ישירות על שם הילד רק למטרת חיסכון עבורו. עם זאת, הורה שכיר או עצמאי הזכאי לקרן השתלמות יכול לייעד חלק מהכספים שיצטברו בה לטובת הילד בעתיד. תכנון כזה יכול להיות חלק מגישה של הורות טובה, המשלבת דאגה לצורכי הילד בהווה עם יצירת בסיס כלכלי לעתיד.
לאחר שש שנים ניתן בדרך כלל למשוך כספים מקרן השתלמות, והפטור ממס חל בכפוף לתקרות ולתנאים הקבועים בחוק. היתרון הוא שהכסף נשאר בבעלות ההורה, אך הוא אינו מופרד משפטית כחיסכון של הילד.
קרנות סל וקרנות מחקות
קרנות סל וקרנות מחקות מאפשרות לעקוב אחר מדדים דרך חשבון השקעות. ניתן לבחור קרן המתמקדת במדד אמריקאי, עולמי או באפיק אחר. לפני הרכישה כדאי לבדוק את דמי הניהול, עמלות המסחר, מדיניות חלוקת הדיבידנדים, החשיפה למטבע והיבטי המס.
גם תיק המבוסס על קרן רחבה אחת יכול להספיק לחלק מהמשקיעים. הוספת מוצרים רבים אינה מבטיחה פיזור טוב יותר ולעיתים רק מקשה על הניהול.
איך בוחרים את האפיק המתאים?
הגדירו את המטרה ואת מועד השימוש
חשבו מתי הילד צפוי להזדקק לכסף: בגיל 18, לאחר הצבא, ללימודים או לרכישת דירה. ככל שמועד השימוש רחוק יותר, ניתן בדרך כלל לשקול חשיפה גבוהה יותר למניות. כשהמועד מתקרב, כדאי לבדוק אם נכון להפחית סיכון כדי לצמצם את השפעתה של ירידה חדה בשוק.
השוו דמי ניהול ותנאים
אל תסתכלו רק על תשואת השנה האחרונה. השוו את מדיניות המסלול, דמי הניהול והוצאות ההשקעה, ובדקו האם ניתן לעבור בין מסלולים בקלות.
טעויות נפוצות שכדאי להימנע מהן
בחירת סיכון בלי להתחשב בטווח
פיקדון בנקאי אינו בהכרח בחירה שגויה, ומסלול מנייתי אינו מתאים אוטומטית לכל משפחה. הטעות היא לבחור מוצר בלי להתאים אותו לטווח החיסכון, ליכולת להתמודד עם ירידות ולמועד שבו הכסף יידרש.
הפסקת ההפקדות בזמן ירידות
ירידות בשוק עלולות להלחיץ, אך מכירה מתוך פחד עלולה לקבע הפסדים. לפני פתיחת החיסכון כדאי להחליט על סכום חודשי שניתן להתמיד בו גם בתקופות פחות נוחות.
התעלמות מדמי ניהול ומעמלות
השקעה פסיבית אינה דורשת מעקב יומיומי, אבל כן כדאי לבצע בדיקה אחת לשנה. ודאו שדמי הניהול לא עלו, שהמסלול עדיין מתאים ושאין עמלות שמכבידות על החיסכון.
לסיכום
השקעה פסיבית לילדים יכולה להיות פשוטה: מגדירים מטרה, בוחרים אפיק מפוזר, משווים עלויות ומפקידים בעקביות. אין צורך לרדוף אחרי המוצר שהשיג את התשואה הגבוהה ביותר בשנה האחרונה. הזמן, ההתמדה ודמי הניהול עשויים להשפיע יותר מהניסיון לנחש מה יעשה השוק בחודש הבא.
שאלות נפוצות
מהו הסכום המינימלי הדרוש להתחלה?
אין סכום אחד שמתאים לכולם. אפשר להתחיל מעשרות או ממאות שקלים בחודש ולהגדיל את ההפקדה כאשר המצב הכלכלי מאפשר זאת.
האם עדיף חיסכון לכל ילד או קופת גמל להשקעה?
אלה מוצרים שונים שיכולים להשלים זה את זה. כדאי להתחיל בבדיקת המסלול בתוכנית חיסכון לכל ילד, ולאחר מכן לבחון אם יש מקום לחיסכון נוסף.
האם משלמים מס על הרווחים?
הדבר תלוי במוצר ובאופן המשיכה. בחלק מהאפיקים חל מס רווחי הון, ואילו מוצרים מסוימים כוללים הטבות מס בכפוף לתנאים ולתקרות.
האם צריך ייעוץ מקצועי?
לא בכל מקרה. כאשר הסכומים גבוהים, המצב המשפחתי מורכב או שקיימת אי־ודאות לגבי בעלות ומיסוי, כדאי להתייעץ עם איש מקצוע בעל רישיון מתאים.
המידע במאמר כללי ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני או המלצה לרכישת מוצר פיננסי.